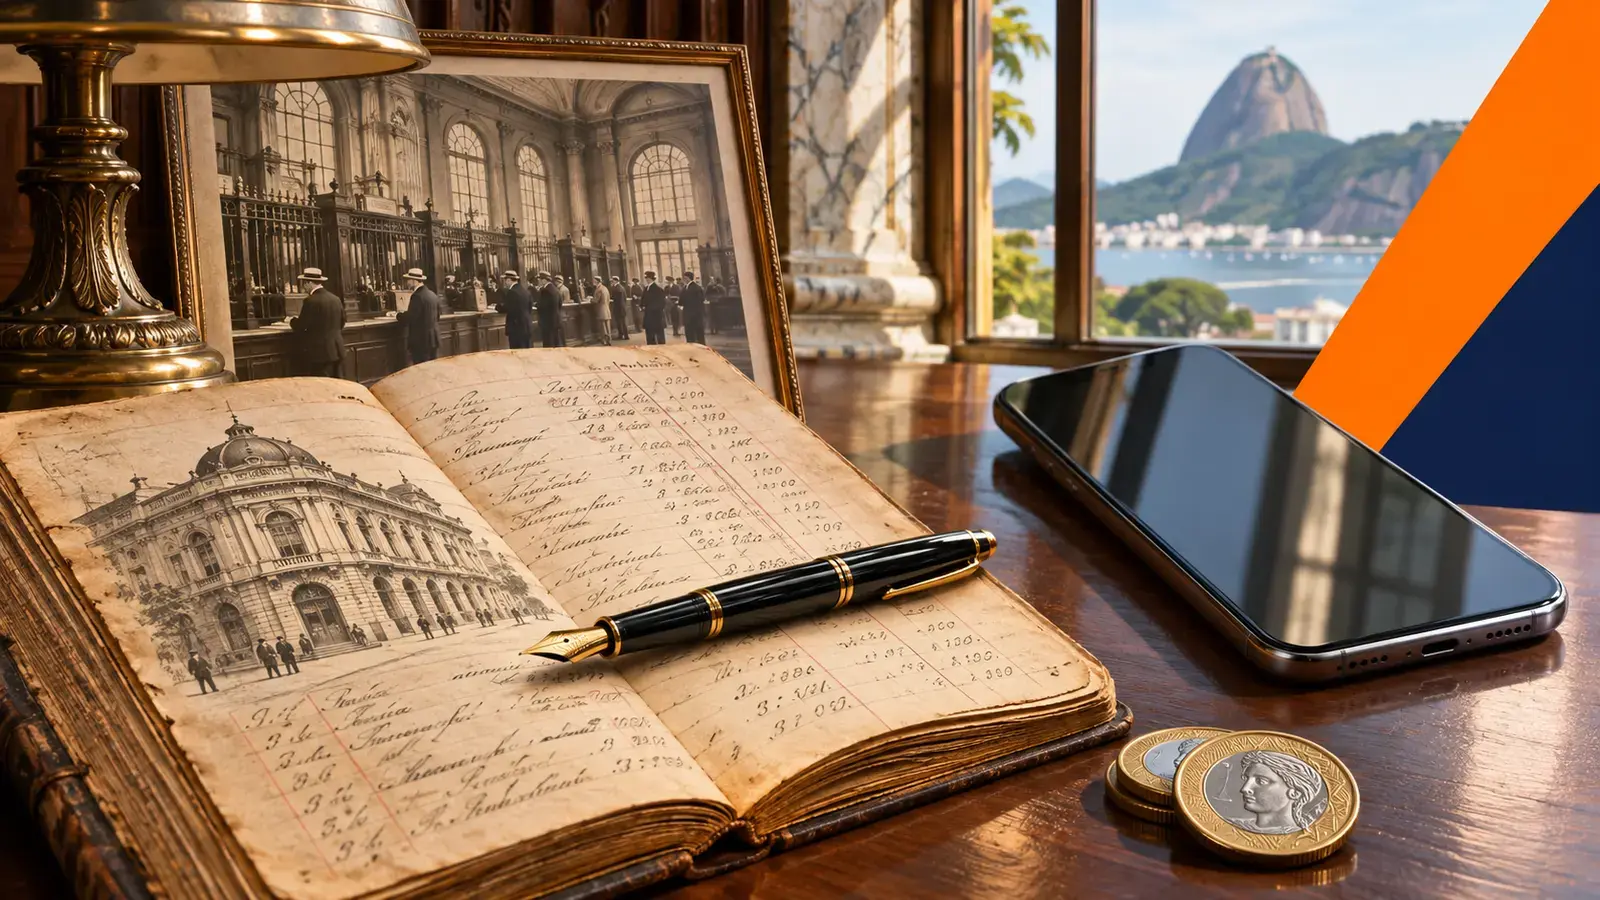
Da loja de secos e molhados ao Itaú Unibanco: as lições de um século de negócios brasileiros
A série História das Marcas Brasileiras estreia com duas trajetórias que se uniram em 2008 e mostram a importância de adaptação, distribuição e confiança.
Resumo em 30 segundos
- O grupo celebra sua origem em 1924, com a seção bancária da Casa Moreira Salles, em Minas Gerais.
- O Itaú tem uma trajetória própria iniciada na década de 1940, antes da associação com o Unibanco em 2008.
- A história oferece lições sobre especialização, expansão responsável, integração de operações e adaptação tecnológica.
A história do Itaú Unibanco começa muito antes da existência de aplicativos bancários. O grupo adota como marco histórico a seção bancária da Casa Moreira Salles, criada em 1924 em Poços de Caldas, Minas Gerais. Décadas depois, outra instituição financeira surgiria em São Paulo, dando origem ao Itaú. Essas duas trajetórias se encontraram em 2008, na associação que constitui o grupo atual.
O primeiro perfil da série História das Marcas Brasileiras do Davis News revisita essa evolução para investigar uma questão que interessa a qualquer empreendedor: como instituições que começam atendendo necessidades específicas conseguem ampliar sua presença e acompanhar mudanças profundas de mercado? A resposta exige observar decisões de distribuição, gestão, especialização e adaptação, sem imaginar que o percurso de uma grande instituição pode ser reproduzido automaticamente por uma PME.
As origens: um negócio no interior de Minas Gerais
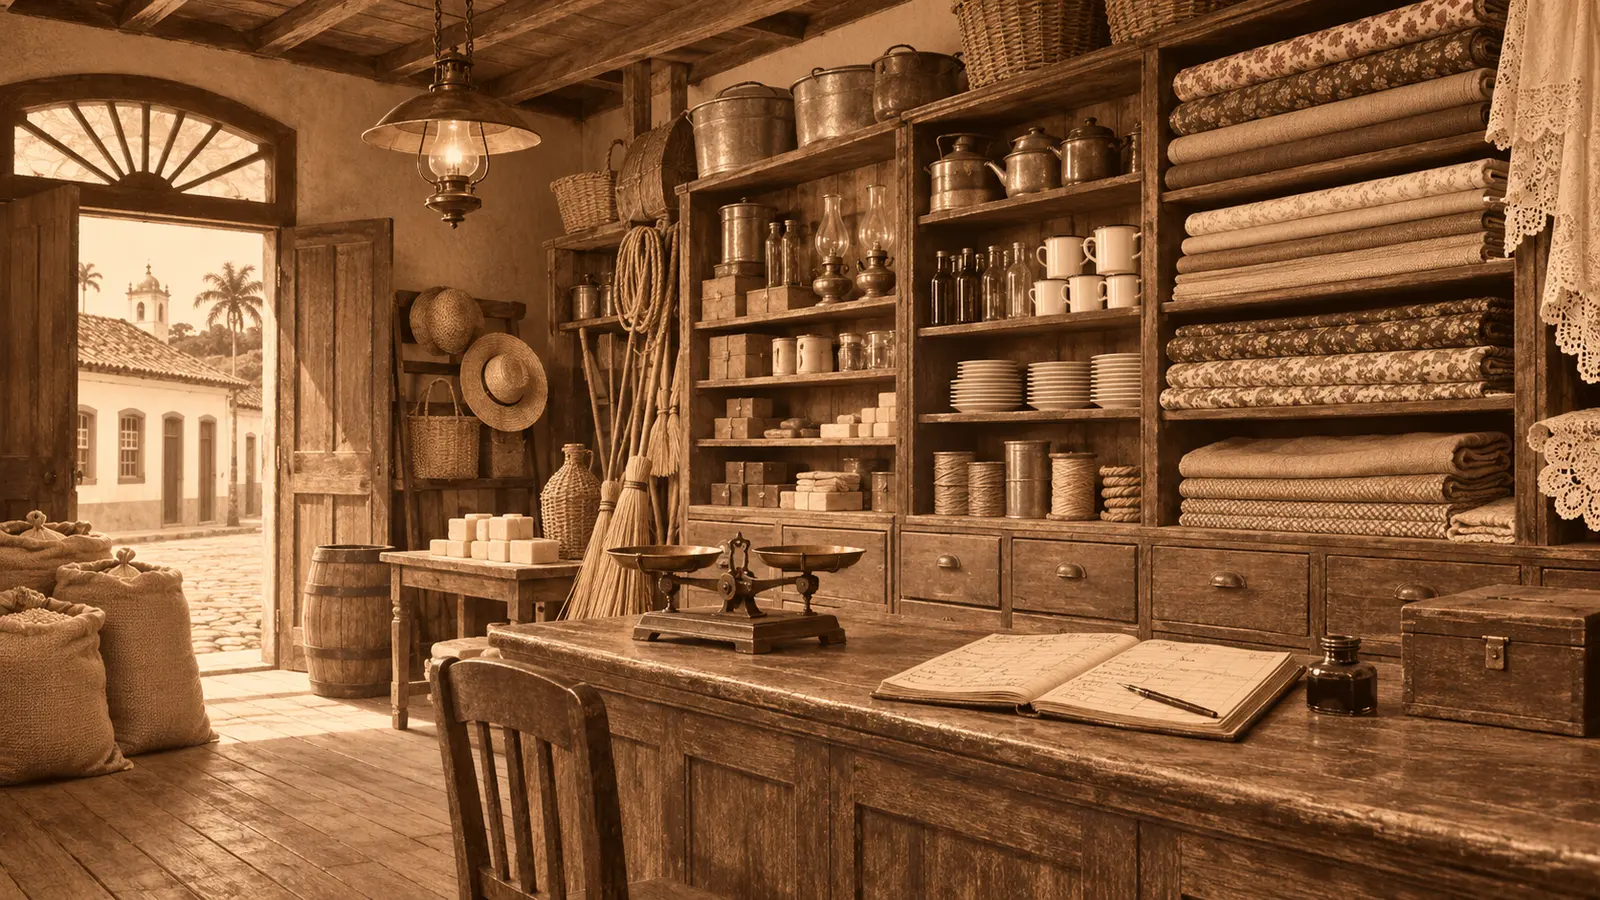
João Moreira Salles estabeleceu a Casa Moreira Salles em Poços de Caldas. Originalmente ligada à atividade comercial da família, a loja oferecia mercadorias diversas. Em 1924, a seção bancária recebeu autorização para atuar como correspondente de bancos mineiros, aproximando serviços financeiros de uma região com atividade cafeeira importante.
Em 1933, Walther Moreira Salles assumiu a direção do negócio bancário. A instituição ampliou suas atividades e passou a atuar sob outras denominações. Em 1940, adotou o nome Banco Moreira Salles. A cronologia oficial registra que, em 1967, uma fusão levou à denominação União de Bancos Brasileiros, ou Unibanco.
Essa trajetória oferece uma primeira lição: antes de pensar em expansão territorial, uma empresa precisa compreender a necessidade que justifica sua presença em determinado mercado. O contexto do interior mineiro era diferente do contexto de uma grande capital. A oportunidade de serviços financeiros surgiu vinculada à realidade econômica daquela região.
A construção de uma segunda trajetória
Na década de 1940, Alfredo Egydio de Souza Aranha esteve à frente da fundação do Banco Central de Crédito, em São Paulo. A cronologia centenária do Itaú indica 1943 como marco inicial e registra a abertura de suas primeiras agências em 1945. Documentos históricos da instituição utilizam datas diferentes para etapas de constituição e início das operações, motivo pelo qual é importante distingui-las.
O banco passou por alterações de denominação e incorporou outras instituições durante sua expansão. Em 1964, a união com o Banco Itaú, de Itaú de Minas, deu origem ao Banco Federal Itaú. Novas operações nos anos seguintes ampliaram a presença da organização no sistema financeiro.
Essa sequência não deve ser entendida como uma recomendação indiscriminada de aquisições. Comprar outra empresa pode ampliar a distribuição ou o portfólio, mas também aumenta a complexidade. Há equipes, contratos, processos e culturas que precisam ser integrados. O desafio está em avaliar não só o que se compra, mas aquilo que será necessário para fazer as operações funcionarem juntas.
A associação de 2008
Em 3 de novembro de 2008, Itaú e Unibanco anunciaram sua associação. O grupo resultante passou a reunir duas instituições com histórias próprias de expansão e relacionamento com clientes. A data adotada para celebrar o centenário, em 2024, corresponde à trajetória mais antiga, a do Unibanco.
O crescimento por meio de associações e aquisições não depende apenas de capital. Exige capacidade de integrar sistemas, pessoas, padrões operacionais e decisões comerciais. Para um cliente, a promessa de uma empresa maior precisa se traduzir em serviços que continuem funcionando de maneira clara.
Uma PME pode enfrentar um problema semelhante quando adquire uma carteira de clientes, abre outra unidade ou passa a distribuir um produto de uma empresa parceira. Mesmo sem realizar uma operação societária complexa, precisa definir quem atende o consumidor, como os dados são organizados e quais condições comerciais serão preservadas.
A evolução da marca acompanha a evolução do atendimento
A marca não reside apenas no logotipo. Ela existe em cada interação em que uma empresa confirma ou contraria a expectativa que criou no consumidor. No setor financeiro, essa expectativa envolve fatores como disponibilidade do serviço, clareza das informações, confiança e segurança.
O perfil corporativo do Itaú registra a renovação da marca em 2024, ano do centenário, e iniciativas posteriores relacionadas à experiência digital. O caso mostra como instituições antigas precisam rever seu modo de se apresentar enquanto preservam referências reconhecidas pelo público.
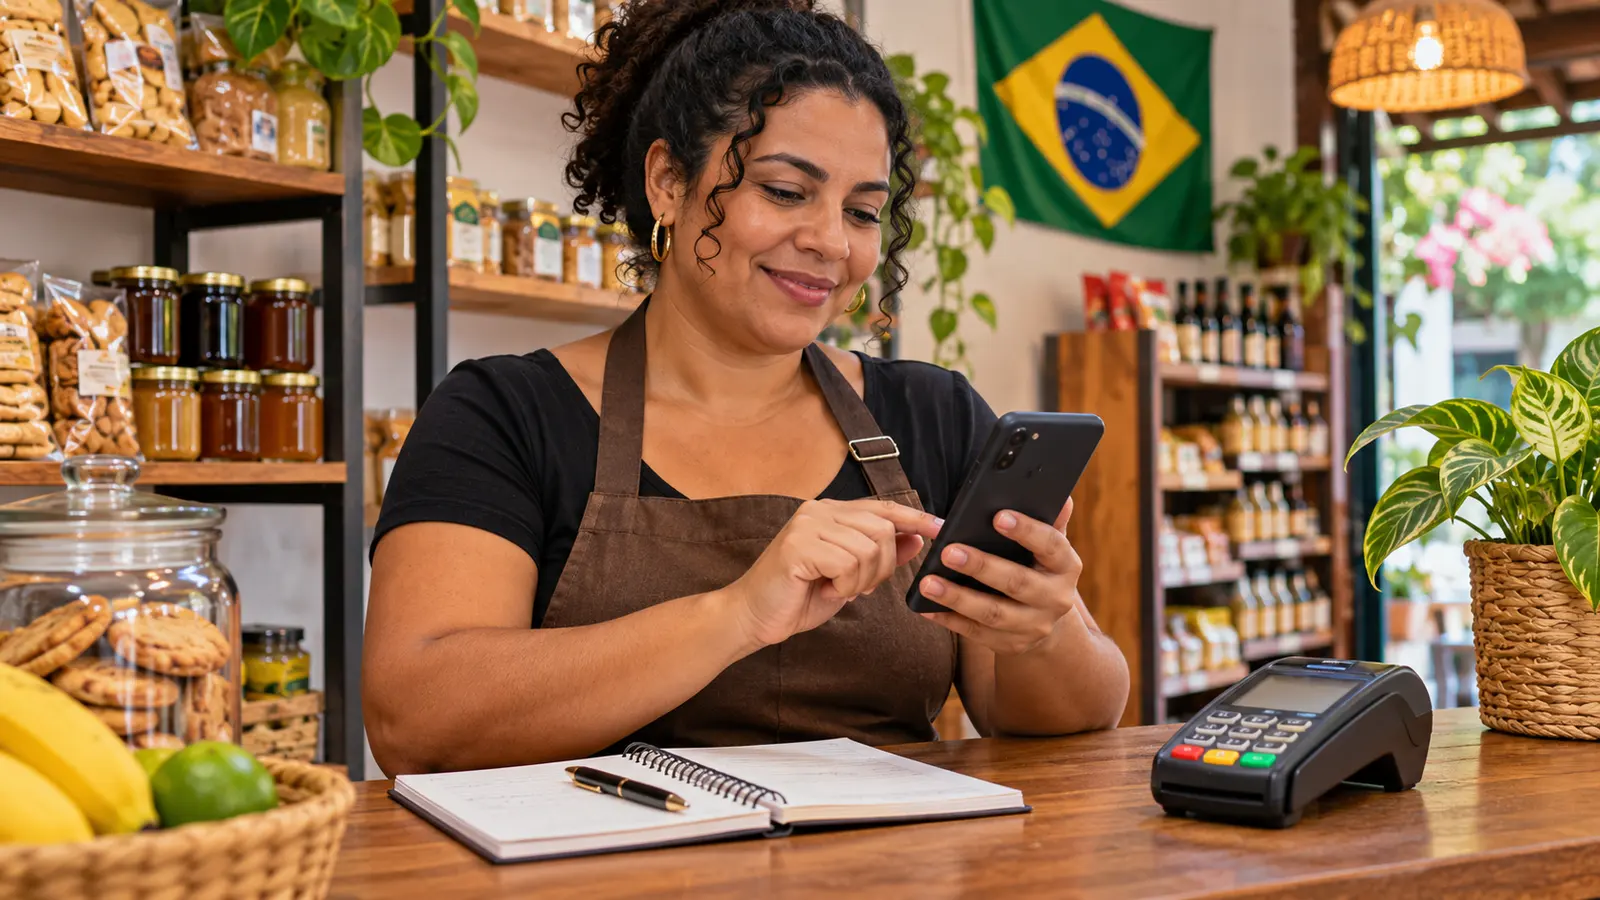
O desafio de modernizar uma operação também aparece em negócios tradicionais de bairro. Uma empresa pode possuir clientes habituais que preferem conversar com vendedores e outros que desejam resolver tudo pelo celular. Organizar caminhos complementares de atendimento pode fazer mais sentido do que tentar impor um formato único.
É necessário medir se o novo canal está contribuindo para a experiência. Se o consumidor abandona uma solicitação porque não encontra a informação ou não sabe com quem falar, a digitalização pode criar um obstáculo em vez de resolver um problema. A tecnologia precisa ser escolhida de acordo com a situação que se deseja melhorar.
O que uma pequena empresa de Curitiba pode aprender
Imagine uma empresa fictícia de manutenção de equipamentos em Curitiba. Ela começou atendendo uma região limitada e construiu reputação pela qualidade do serviço. O proprietário recebe indicações e considera abrir uma segunda unidade. A experiência das marcas bancárias ajuda a formular perguntas para essa decisão, mesmo que a dimensão e a regulação dos negócios sejam completamente diferentes.
Antes da expansão, o empresário precisa verificar a existência de demanda, o custo de treinar outra equipe e a capacidade de manter o padrão de atendimento. Se a nova unidade exigir que o proprietário esteja presente o tempo todo, talvez o modelo ainda não esteja preparado para funcionar em mais de um endereço.
Uma alternativa é documentar os procedimentos de orçamento, atendimento, execução e pós-venda. A equipe pode testar essas rotinas na operação atual e registrar as diferenças entre o resultado esperado e o resultado observado. O empresário ganha uma referência antes de assumir novos compromissos de aluguel, contratação e divulgação.
Depois disso, pode estudar regiões com demanda relevante, negociar fornecedores e definir um orçamento de aquisição de clientes. A escolha não deve depender apenas da quantidade de pessoas que demonstram interesse. É preciso considerar quantas compram, quanto custa atendê-las e qual margem permanece após as despesas.
As três perguntas que antecedem uma expansão
A primeira é se existe uma proposta comercial clara. Se um cliente não consegue identificar o benefício da oferta, uma nova unidade ou campanha pode multiplicar a mesma dificuldade. A empresa deve saber qual problema resolve e por que o público desejaria contratá-la.
A segunda é se a operação consegue entregar o que comunica. Um serviço que depende exclusivamente do fundador tem um limite prático de crescimento. A documentação do trabalho, o treinamento da equipe e a distribuição de responsabilidades ajudam a identificar onde estão os limites reais.
A terceira é se os números permitem assumir o compromisso. Avalie despesas recorrentes, custos de implantação, prazo de recebimento, margem e reservas financeiras. Um plano de crescimento precisa levar em conta cenários de desempenho abaixo do esperado, porque a demanda futura não está garantida.
Essas perguntas representam uma leitura empresarial da história, não uma fórmula utilizada necessariamente pelo Itaú ou pelo Unibanco. O objetivo da série é estudar trajetórias concretas para desenvolver melhores critérios de decisão, sem transformar o sucesso passado de uma instituição em promessa de resultado para outra.
Perguntas frequentes
O Itaú nasceu como loja de secos e molhados?
A origem da seção bancária da Casa Moreira Salles, ligada ao futuro Unibanco, está em um estabelecimento comercial em Poços de Caldas. O Itaú possui uma origem bancária própria, em São Paulo, na década de 1940.
Por que o grupo comemorou cem anos em 2024?
O Itaú Unibanco escolheu a data de 1924 da trajetória do Unibanco como seu marco histórico após a associação entre as duas instituições.
Uma PME pode usar essas lições sem fazer aquisições?
Sim. A empresa pode melhorar a gestão dos canais, desenvolver padrões de atendimento, avaliar a viabilidade de novos mercados e construir reconhecimento antes de ampliar sua estrutura.
Perguntas frequentes
Quando começou a história do Itaú Unibanco?
O grupo adota 27 de setembro de 1924 como marco histórico, data da seção bancária da Casa Moreira Salles, que deu origem ao Unibanco.
Quando Itaú e Unibanco se uniram?
A associação foi anunciada em 3 de novembro de 2008.
Qual é a principal lição para uma PME?
Construa uma operação confiável, adapte a distribuição dos seus serviços e avalie cuidadosamente o custo e o benefício das oportunidades de expansão.
Fontes: Itaú Unibanco RI: centenário e história; Itaú Unibanco RI: perfil corporativo e cronologia; Relatório anual integrado de 2019. Última atualização em 22 nov 2026, 7h57.